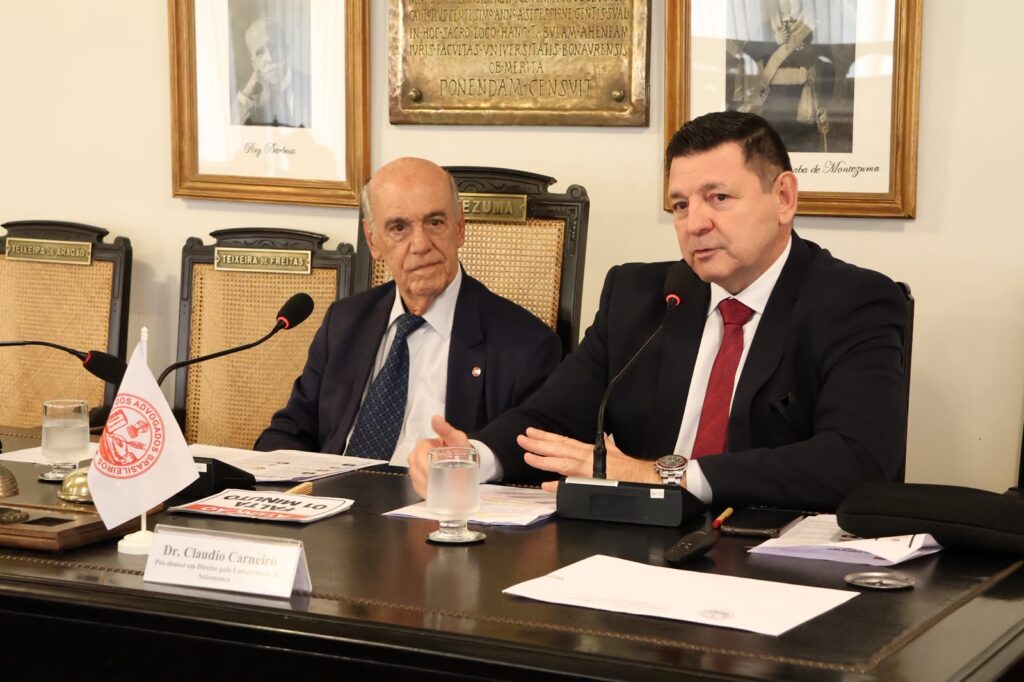
A ampliação dos mecanismos de resolução consensual de conflitos tributários pode contribuir para reduzir a judicialização, mas sua eficácia dependerá de como as novas regras serão aplicadas. A avaliação foi apresentada pelo professor de Direito Financeiro e Tributário da Fundação Getulio Vargas (FGV) Claudio Carneiro durante o evento que debateu a Lei Complementar 236/26, realizado pelo Instituto dos Advogados Brasileiros (IAB) nesta quinta-feira (8/10). O especialista analisou as novas hipóteses de suspensão da exigibilidade do crédito tributário introduzidas pela norma, entre elas a arbitragem, a mediação e a transação tributária.
Ao discutir as mudanças, Carneiro questionou se os novos instrumentos serão capazes de superar os obstáculos que historicamente dificultam a resolução de disputas entre o Fisco e os contribuintes. “Conseguirão os mecanismos de consensualidade desatar o nó do contencioso fiscal ou estarão engessados por exigências acautelatórias excessivas que perpetuam a litigiosidade sob novas roupagens?”, indagou. A reflexão chama atenção para o risco de que as condições impostas à utilização desses mecanismos acabem limitando seu potencial de reduzir os conflitos tributários. O palestrante também ressaltou que a regulamentação e a aplicação das novas modalidades ainda deverão enfrentar questões importantes. “O porvir do Direito Tributário dependerá ainda de alguns desafios”, afirmou.
Também palestraram no evento o membro da Comissão de Direito Financeiro e Tributário do IAB Dalmar Pimenta; o professor do Centro Universitário de Brasília (UniCeub) Ricardo Bastos; o doutorando em Direito pela Universidade Federal Fluminense (UFF) Bruno Drude; o advogado tributarista Jorge Eduardo Amorim e o ex-presidente da Junta de Revisão Fiscal/Sefaz-RJ Luiz Gustavo de França Rangel.
Dalmar Pimenta
Lacunas – Para Dalmar Pimenta, a Lei Complementar 236/26 não promoveu uma reforma da decadência tributária, mas consolidou entendimentos que já eram aplicados pelo Superior Tribunal de Justiça (STJ), deixando uma lacuna importante em relação aos casos em que não há pagamento nem declaração do tributo: “Não é uma reforma da decadência tributária. É uma consolidação legislativa de jurisprudência, com uma lacuna: a ausência de pagamento e de declaração”. O advogado explicou que a nova legislação acrescentou dois parágrafos ao artigo 150 do Código Tributário Nacional (CTN).
O parágrafo 5º estabelece que, nos casos de dolo, fraude ou simulação, o prazo decadencial deve ser contado a partir do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado, conforme o artigo 173, inciso I. Já o parágrafo 6º determina que, nos tributos sujeitos a lançamento por homologação, a existência de pagamento antecipado, ainda que parcial, faz com que a contagem tenha início na ocorrência do fato gerador. Segundo o palestrante, ambas as disposições incorporam entendimentos já consolidados pelo STJ, especialmente no julgamento do Tema 163. Apesar disso, o advogado ressaltou que a legislação deixou de disciplinar expressamente uma situação recorrente: a ausência simultânea de pagamento antecipado e declaração do tributo.
Ricardo Bastos
Segurança jurídica – A observância dos precedentes qualificados pelos órgãos administrativos e judiciais é fundamental para garantir segurança jurídica, uniformizar decisões e reduzir os custos decorrentes de interpretações divergentes. A avaliação foi apresentada por Ricardo Bastos, que afirmou: “Não tem sentido nossas cortes constitucionais firmarem precedentes e eles serem ignorados pelo sistema jurídico de todo o País”. Ele defendeu que os entendimentos consolidados pelos tribunais superiores tenham maior força no sistema jurídico, sem impedir sua revisão quando necessária.
Segundo Bastos, a falta de observância dessas decisões gera insegurança e amplia os gastos públicos com controvérsias que poderiam ser evitadas. “Além de um custo para o Estado, isso representa um caos jurídico. Ter uniformidade nas decisões é medida de economia jurídica”, destacou. Ao analisar a Lei Complementar 236/26, ele destacou as novas disposições relacionadas aos requisitos dos autos de infração, à fundamentação e à publicidade das decisões administrativas e à aplicação dos precedentes vinculantes dos tribunais superiores. Para Bastos, embora as alterações representem um avanço na organização do processo administrativo fiscal, a reforma poderia ter sido mais abrangente. “A lei é importante, mas acabamos perdendo uma oportunidade de criar nosso Código de Processo Tributário”, concluiu.
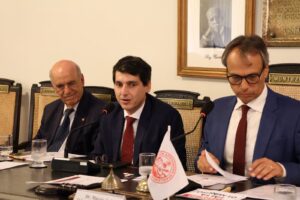
Da esq. para a dir., Adilson Pires, Bruno Drude e Márcio Ávila
Olhar especializado – Bruno Drude destacou que o controle de legalidade do crédito tributário ganha uma etapa fundamental no momento de sua inscrição em dívida ativa, quando passa a ser submetido à análise de um profissional com formação jurídica. Na visão dele, até a inscrição em dívida ativa, a constituição do crédito tributário pode ocorrer sem a participação de profissionais com formação jurídica específica. O palestrante lembrou que muitos desses créditos são constituídos pelos próprios contribuintes, por meio do lançamento por homologação.
“É no momento da inscrição em dívida ativa que vai ser feita uma análise de controle de legalidade por um profissional que tem a formação jurídica em seu currículo”, explicou. Para ele, essa etapa representa uma oportunidade de submeter o crédito a uma avaliação jurídica antes de sua cobrança pela Fazenda Pública. O advogado também chamou atenção para as diferenças de formação e interpretação entre os profissionais envolvidos na constituição dos créditos tributários. Embora os auditores fiscais possuam conhecimento da legislação tributária, Drude observou que suas convicções jurídicas podem divergir das interpretações de profissionais com formação especializada em Direito.
Luiz Gustavo de França Rangel
Punitivismo tributário – Luiz Gustavo de França Rangel defendeu que a administração tributária brasileira deve avançar de um modelo predominantemente punitivo para uma relação de cooperação com os contribuintes, priorizando a orientação e a correção de irregularidades antes da aplicação de multas. Ao abordar a transição, Rangel contrapôs o modelo tradicional, marcado pela fiscalização, autuação e judicialização, a uma lógica cooperativa baseada em três etapas: “orientar, prevenir e autorregularizar”. Nesse novo cenário, a administração tributária deve comunicar previamente as inconsistências identificadas, permitindo que o contribuinte regularize sua situação antes da lavratura de um auto de infração.
A necessidade de transformação foi relacionada à dimensão do contencioso tributário brasileiro. Com base em dados do Observatório do Contencioso Tributário do Insper, referentes a 2020, o advogado apontou a existência de R$ 5,69 trilhões em disputas administrativas e judiciais, montante equivalente a 74,8% do Produto Interno Bruto (PIB) daquele ano. Segundo ele, o parágrafo 3º do artigo 194 estabelece sete princípios para os programas de conformidade tributária: voluntariedade de ingresso e saída; boa-fé e confiança mútua; diálogo e cooperação; transparência, previsibilidade e segurança jurídica; busca da conformidade tributária; prevenção de litígios e penalidades, e proporcionalidade e imparcialidade. Rangel destacou que a previsão busca assegurar o diálogo entre o Fisco e os contribuintes, permitindo a compreensão das divergências sobre a interpretação e a aplicação da legislação tributária.
Jorge Eduardo Amorim
Vetos – Os vetos à Lei Complementar 236/26 não representam, em sua maioria, prejuízos às garantias dos contribuintes, uma vez que grande parte dos dispositivos retirados do texto já encontra respaldo na jurisprudência consolidada. Assim avaliou Jorge Eduardo Amorim, que definiu como principal característica da legislação a incorporação de entendimentos que já vinham sendo aplicados pelos tribunais: “A Lei Complementar 236/26 normatizou o que já estava consolidado em jurisprudência”.
Para Amorim, embora os vetos tenham impedido a inclusão expressa de determinadas garantias na legislação, isso não significa que elas tenham deixado de existir. “Isso, se é que é ruim, é um mal que veio para o bem, porque os vetos que caíram seguem consolidados na jurisprudência”, explicou. Apesar disso, ele reconheceu que a retirada de determinados dispositivos representou uma oportunidade perdida de regulamentar questões que ainda provocam divergências jurídicas. “É verdade que, em alguns casos, se perdeu a oportunidade de normatizar questões que ainda estão controversas, mas, na grande maioria, os vetos, se não tivessem sido vetados, mais atrapalhariam”, completou.