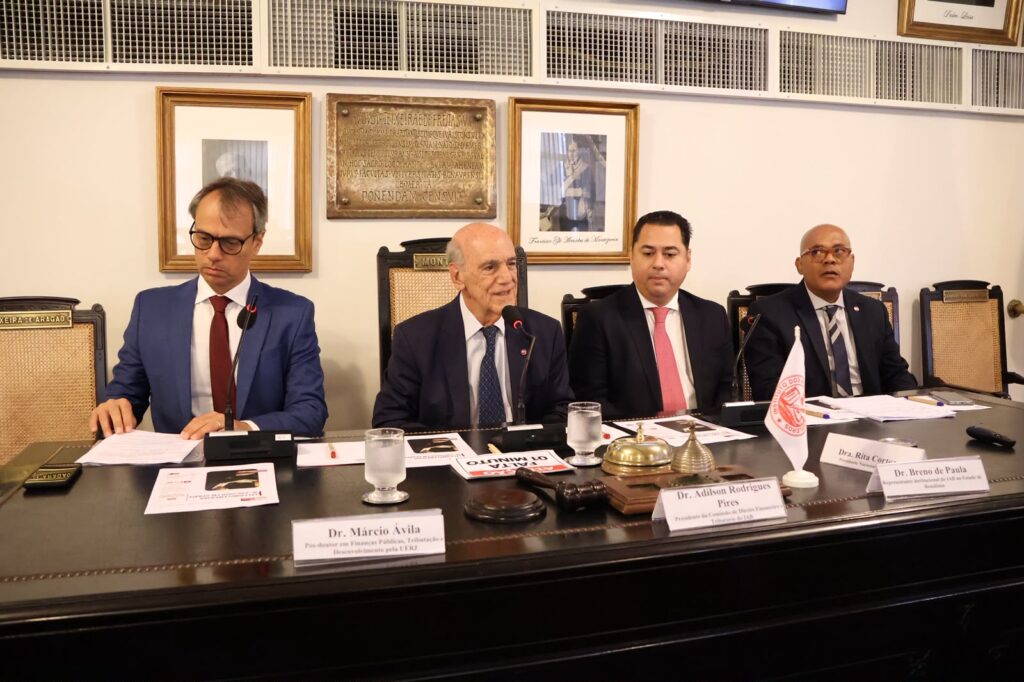
A diferença entre os efeitos vinculantes das soluções de consulta e dos pareceres jurídicos pode fazer com que auditores fiscais e procuradores estejam submetidos a entendimentos distintos sobre a aplicação da legislação tributária. A questão foi abordada pelo presidente da Comissão de Direito Financeiro e Tributário do Instituto dos Advogados Brasileiros (IAB), Adilson Rodrigues Pires, que analisou os dois instrumentos à luz das alterações previstas para o artigo 107 do Código Tributário Nacional (CTN). Ele palestrou no evento da entidade que debateu a Lei Complementar 236/26, realizado nesta quinta-feira (8/10).
Pires destacou que as soluções de consulta vinculam os órgãos aos quais se destinam, enquanto seus efeitos em relação ao contribuinte se restringem ao consulente. Já os pareceres jurídicos apresentam uma distinção importante: quando não aprovados pelo ministro da Fazenda, vinculam apenas os procuradores; com a aprovação ministerial, passam a vincular todo o Ministério da Fazenda. “Nesse cenário, eu entendo que o artigo 107 complementa e esclarece melhor a competência dos órgãos para emitir as soluções de consulta e os pareceres jurídicos”, comentou.
A primeira mesa do evento, que teve diversas palestras de especialistas tributários, também contou com a participação do pós-doutor em Finanças Públicas, Tributação e Desenvolvimento pela Universidade do Estado do Rio de Janeiro (Uerj) Márcio Ávila, do membro da Comissão de Direito Financeiro e Tributário do IAB João Luís de Souza Pereira e do representante institucional do IAB no Estado de Rondônia, Breno de Paula.
Márcio Ávila defendeu que a autonomia legislativa dos estados e municípios em matéria de processo administrativo fiscal não pode continuar se sobrepondo às necessidades dos contribuintes, que enfrentam procedimentos diferentes conforme o ente federativo. “Eu defendo uma lei nacional ordinária que estabeleça normas gerais sobre processo administrativo fiscal”, afirmou. Segundo ele, o debate precisa deixar de privilegiar exclusivamente as competências dos entes públicos: “Temos que voltar a centralidade para o contribuinte, que é quem mantém o sistema”.
O entendimento foi reforçado por João Luís de Souza Pereira, segundo o qual o processo administrativo fiscal é uma alternativa mais eficaz do que a via judicial para solucionar controvérsias tributárias, mas a diversidade de regras entre os estados dificulta a atuação dos advogados. Ele também defendeu a criação de regras nacionais capazes de reduzir as diferenças procedimentais entre os entes federativos e facilitar o exercício da advocacia tributária: “Concordo com uma norma nacional que disponha sobre uma uniformização porque é inviável manter esse sistema se quisermos ter uma advocacia exitosa”.
A obrigatoriedade de a administração tributária seguir os precedentes vinculantes dos tribunais superiores representa, na avaliação de Breno de Paula, uma perspectiva positiva para a redução de controvérsias entre o Fisco e os contribuintes. Ao abordar os impactos do novo artigo 194-A do Código Tributário Nacional (CTN), ele afirmou: “A partir de agora, poderemos ficar tranquilos de que a administração tributária brasileira vai cumprir as decisões dos tribunais superiores e do Supremo Tribunal Federal (STF). Vejo isso com otimismo”. A nova disposição estabelece o dever de observância dos precedentes vinculantes pela administração tributária federal, estadual, distrital e municipal.
Da esq. para a dir., Carolina Barboza Lima, Márcio Ávila e Thayane Ataíde
Experiências internacionais – A arbitragem tributária pode contribuir para reduzir a judicialização de conflitos fiscais, diminuir os custos dos processos e oferecer soluções mais rápidas para contribuintes e administrações públicas. A avaliação foi apresentada pela árbitra empresarial e tributária Carolina Barboza Lima e pelo doutor em Direito pela Universidade de Salamanca Fabio Gomes, que analisaram experiências do Canadá e de Portugal, respectivamente, durante o evento.
Lima defendeu que a discussão sobre novos mecanismos de resolução de conflitos deve considerar experiências já adotadas em outros países, especialmente diante dos custos que a litigiosidade impõe à própria administração tributária. “Quando alertamos para essas soluções é porque sabemos que, se o interesse é arrecadar, o interesse é não gastar desnecessariamente. E o litígio é caro”, afirmou. Segundo ela, a análise crítica das normas e dos procedimentos busca identificar alternativas capazes de evitar novas disputas e uma judicialização ainda maior.
Como exemplo, ela mencionou a situação de Vancouver, cidade que enfrenta uma intensa demanda habitacional associada ao crescimento populacional e à especulação imobiliária. Segundo ela, a administração municipal adotou mecanismos de tributação extrafiscal sobre imóveis para enfrentar o problema. Nesse contexto, conflitos relacionados à utilização das propriedades podem ser encaminhados à arbitragem, em vez de necessariamente serem submetidos ao Poder Judiciário.
Fabio Gomes
Ao apresentar o modelo de Portugal, Fabio Gomes destacou que o país possui uma tradição de reconhecimento da arbitragem, inclusive em sua Constituição. Segundo ele, embora o instituto tenha origens antigas, relacionadas ao Direito Romano, sua utilização vem sendo ampliada para diferentes áreas. Ele destacou a edição do Decreto-Lei 10, de 20 de janeiro de 2011, que instituiu o regime jurídico da arbitragem em matéria tributária em Portugal. Segundo ele, a legislação foi criada com o propósito de “reforçar a tutela eficaz dos direitos e interesses legalmente protegidos dos sujeitos passivos”, além de imprimir maior celeridade à resolução dos conflitos e reduzir o número de processos pendentes.
Multas – A necessidade de maior razoabilidade nas penalidades foi defendida pelo mestre em Direito Internacional pela Universidade do Estado do Rio de Janeiro (Uerj) Marcelo Siqueira, enquanto a doutoranda em Direito Constitucional pelo Instituto Brasileiro de Ensino, Desenvolvimento e Pesquisa (IDP) Thayane Ataíde analisou as alterações introduzidas no Código Tributário Nacional (CTN) pela Lei Complementar 236/26.
Marcelo Siqueira
Siqueira destacou que, para garantir a fiscalização, as autoridades tributárias precisam receber informações dos contribuintes, o que torna as obrigações acessórias fundamentais para o funcionamento do sistema. O advogado ressaltou, entretanto, que o cumprimento dessas exigências representa um desafio para as empresas brasileiras, especialmente diante dos custos e do tempo necessários para prestar as informações solicitadas. Embora reconheça a importância das penalidades para assegurar o cumprimento das obrigações, Siqueira defendeu que sua aplicação deve considerar as particularidades de cada situação. “Para esse tipo de informação ser prestada efetivamente, você tem que ter uma penalidade. Senão, na prática, ninguém vai cumprir”, afirmou.
Segundo ele, a complexidade das declarações e o volume de informações exigidas variam, o que pode levar a equívocos mesmo entre contribuintes que procuram cumprir corretamente suas obrigações fiscais. “Temos contribuintes que querem cumprir suas obrigações acessórias, mas acontecem equívocos”, observou. Diante desse cenário, Siqueira defendeu a revisão dos critérios utilizados para estabelecer as penalidades. “Precisamos de um nível maior de razoabilidade quando pensamos nas multas”, destacou. Para o palestrante, o debate deve chegar ao Congresso Nacional, permitindo o aperfeiçoamento da legislação e a construção de regras mais adequadas à realidade dos contribuintes.
Ao analisar as mudanças recentes, Thayane Ataíde destacou que a Lei Complementar 236/26 modificou as disposições do CTN relacionadas às multas tributárias. Segundo a palestrante, a legislação estabelece limites de 75% para multas em geral, 100% nas hipóteses de dolo, fraude ou conluio e 150% em casos de reincidência. A advogada abordou os efeitos das novas regras sobre processos em andamento. “Entende-se que essa alteração no teto das multas já se aplica a todos os processos administrativos ou judiciais que ainda não tenham decisão definitivamente julgada”, afirmou. A palestrante ressaltou, contudo, que a lei complementar prevê um prazo de dois anos para que estados e municípios promovam as adequações necessárias.